Protection sur mesure
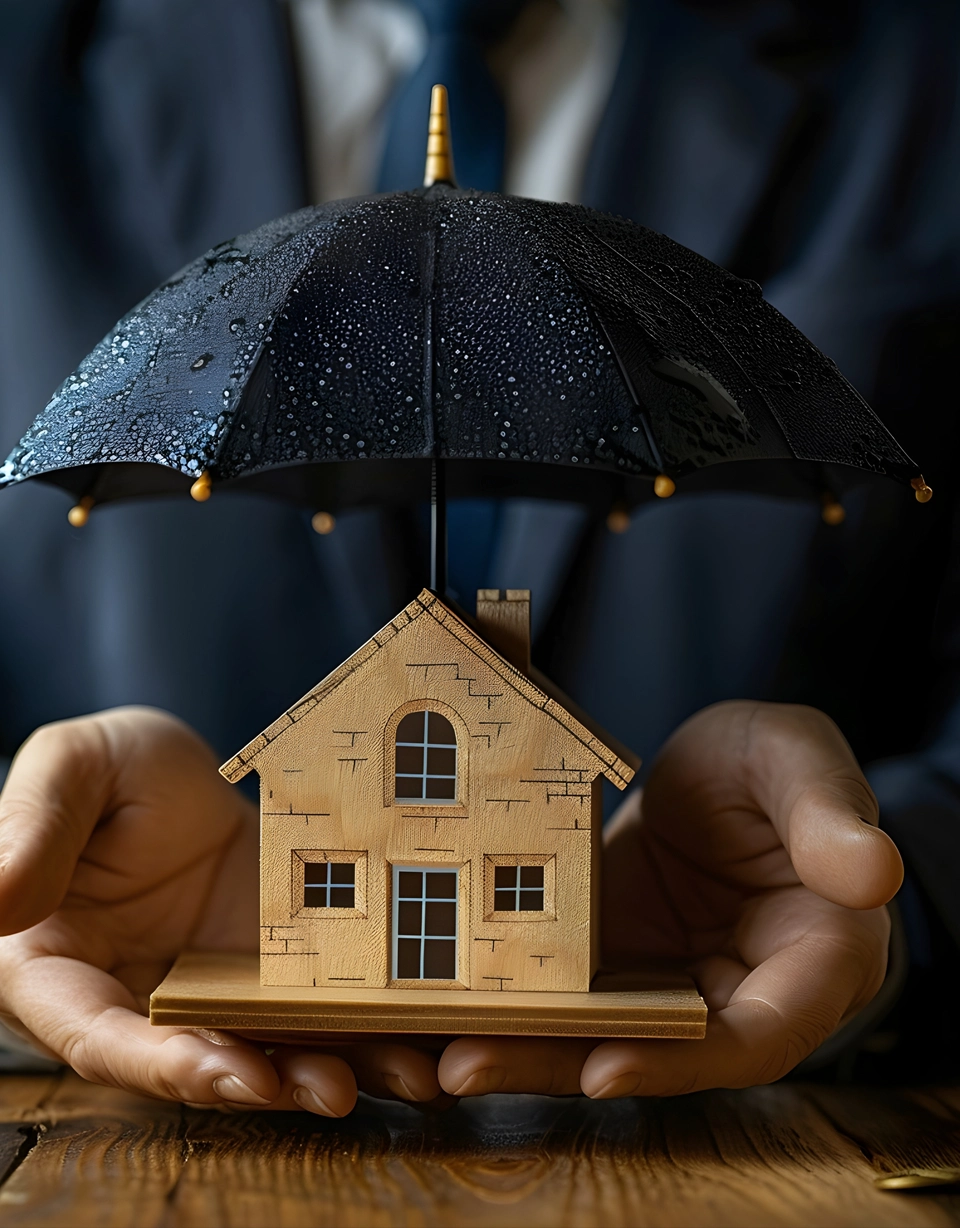
Sécurisez votre projet, protégez votre prêt !
Grâce à des dispositifs tels que l’assurance emprunteur, la garantie hypothécaire ou encore la caution bancaire, vous bénéficiez d’une protection du financement immobilier en cas de situations imprévues comme le décès, l’invalidité ou la perte d’emploi.

Prêt immobilier
Il se caractérise généralement par un crédit à taux fixe ou variable et par une durée de remboursement adaptée au financement d’un bien immobilier, pouvant s’étendre sur plusieurs années, souvent entre 10 et 30 ans.

Prêt à la consommation
Ce prêt peut financer un projet spécifique, comme l’achat d’un véhicule, ou répondre à un besoin de trésorerie avec un prêt personnel utilisable librement.

Prêt professionnel
Ce type de financement professionnel peut répondre à différents besoins d’entreprise, comme l’achat d’équipements, le renouvellement de stocks et la location d’espaces commerciaux.
Conditions d’octroi
Obtenir un prêt immobilier : tout dépend de votre situation !
Demande de prêt
À qui s’adresser pour demander un prêt immobilier ?
Pour vos achats, travaux, mais aussi constructions !

Prêt amortissable
Ce type de prêt permet une gestion budgétaire prévisible grâce à des mensualités constantes et à un remboursement du capital réparti sur toute la durée du prêt, ce qui facilite la planification financière.

Prêt in fine
Dans ce type de prêt, l’emprunteur paie les intérêts pendant toute la durée du crédit, tandis que le capital emprunté est remboursé intégralement à l’échéance, généralement grâce à un produit d’épargne ou à la vente du bien.

Prêt-relais
Ce type de crédit immobilier transitoire est généralement accordé pour une période courte, allant de six mois à un an, et son remboursement repose sur le produit de la vente du bien actuel.
La sécurité au cœur de votre projet immobilier
Premier achat immobilier entre rêve et réalité
Crowdfunding immobilier
Grâce à des plateformes numériques de financement participatif, les investisseurs particuliers peuvent engager des sommes d’argent variées dans des projets immobiliers afin de diversifier leur portefeuille.
Leasing immobilier
Ce mécanisme de location avec option d’achat permet aux futurs acquéreurs de louer un bien immobilier tout en conservant la possibilité de l’acheter à la fin du contrat, ce qui peut faciliter l’accès à la propriété.
Épargne logement
En constituant une épargne logement régulière, les acheteurs peuvent faire croître leur capital disponible et anticiper les frais supplémentaires liés à une future acquisition immobilière.